Copropriétés et propriétaires d’immeubles peuvent vendre le droit de construire au-dessus de leur toit sans payer d’impôt sur la plus-value, mais seulement jusqu’à la fin de 2026. Le 16 octobre, les députés ont voté plusieurs prolongations. Le point avant le vote du 3 novembre.
L’essentiel
- Vendre son droit de surélévation pour créer des logements est exonéré de plus-value, mais seulement pour les ventes signées jusqu’au 31 décembre 2026.
- Le 16 octobre, les députés ont voté sa prolongation jusqu’au 31 décembre 2029, et celle de l’abattement « zone tendue » sur les terrains jusqu’au 31 décembre 2030.
- Rien n’est définitif : vote de la première partie du budget le 3 novembre, puis Sénat.
Construire au-dessus de l’existant plutôt qu’à côté : c’est l’idée de la surélévation, qui crée des logements sans consommer de terrain. Pour inciter les propriétaires et les copropriétés à céder ce droit, l’État exonère la plus-value. Ce régime arrive à échéance à la fin de l’année. Les députés veulent le prolonger, tout comme l’abattement accordé aux ventes de terrains à bâtir en zone tendue. Ce qui est acquis, ce qui ne l’est pas, et comment s’organiser.
Le droit de surélévation : de quoi parle-t-on
Le droit de surélévation est le droit de construire un ou plusieurs étages au-dessus d’un bâtiment existant. Dans un immeuble en copropriété, il appartient en principe au syndicat des copropriétaires. Sa vente à un promoteur ou à un investisseur se décide en assemblée générale, à la majorité renforcée de l’article 26 de la loi de 1965, ou à la majorité absolue de l’article 25 si l’immeuble est situé dans un périmètre de droit de préemption urbain. Les copropriétaires du dernier étage disposent d’un droit de priorité. Le propriétaire unique d’un immeuble ou d’une maison peut, lui, vendre ce droit seul.
L’exonération actuelle et sa date limite
Le 9° du II de l’article 150 U du Code général des impôts exonère totalement la plus-value réalisée lors de la cession d’un droit de surélévation, à trois conditions :
- le vendeur est un particulier ou une société non soumise à l’impôt sur les sociétés ;
- l’acheteur s’engage à achever des locaux destinés exclusivement à l’habitation dans les quatre ans de son acquisition ; s’il ne le fait pas, c’est lui qui paie une amende égale à 25 % du prix du droit ;
- la vente intervient au plus tard le 31 décembre 2026, date fixée par la loi de finances pour 2025.
Attention à la différence avec les terrains : pour la surélévation, c’est la date de la vente elle-même qui compte, pas celle d’une promesse.
Ce que les députés ont voté le 16 octobre
La date limite du 31 décembre 2026 passerait au 31 décembre 2029. Les conditions ne changent pas.
Les promesses de vente pourraient être signées jusqu’au 31 décembre 2030, au lieu du 31 décembre 2027.
L’exonération des ventes réalisées en vue de créer des logements sociaux irait aussi jusqu’au 31 décembre 2030.
Les trois amendements ont été adoptés en séance le vendredi 16 octobre 2026, le premier à l’initiative du groupe Horizons, les deux autres à celle de Valérie Létard (groupe Liot). L’abattement « zone tendue » réduit de 60 %, 75 % ou 85 % la plus-value d’un terrain à bâtir ou d’un immeuble vendu à un acheteur qui s’engage à construire des logements collectifs : ses conditions sont détaillées dans notre article sur la vente d’un terrain en zone tendue.
Au 22 octobre 2026, ces prolongations ne sont pas votées définitivement. Le vote solennel de la première partie du budget 2027, prévu le 20 octobre, a été reporté au mardi 3 novembre. Si l’Assemblée la rejette, comme en 2024 et en 2025, ces amendements tombent ; sinon, le Sénat peut encore les modifier. La loi de finances n’est attendue qu’en fin d’année.
Exemple : ce que l’exonération fait gagner
Exemple chiffré : un droit de surélévation vendu 300 000 €
Cas fictif. Le propriétaire unique d’un petit immeuble de trois étages, acheté il y a douze ans, vend à un promoteur le droit d’y construire deux étages de logements. Hypothèse simplificatrice : aucune valeur d’acquisition n’est retenue pour ce droit.
| Impôt sur le revenu : 300 000 € après abattement de 42 % = 174 000 € × 19 % | 33 060 € |
| Prélèvements sociaux : 300 000 € après abattement de 11,55 % = 265 350 € × 17,2 % | 45 640 € |
| Surtaxe sur les plus-values élevées (4 % de 174 000 €) | 6 960 € |
| Total sans exonération | 85 660 € |
| Avec l’exonération (vente avant la date limite) | 0 € |
Ordres de grandeur : seul le calcul du notaire fait foi.
Une vente signée le 5 janvier 2027 coûterait donc près de 86 000 € de plus si la prolongation n’était pas confirmée.
Que faire d’ici la fin de l’année
- Si un acheteur est trouvé, viser une vente définitive avant le 31 décembre 2026 : c’est la seule date sûre aujourd’hui.
- En copropriété, inscrire le vote de la cession à l’ordre du jour d’une assemblée générale, avec un projet chiffré et l’engagement de l’acheteur.
- Vérifier les règles d’urbanisme : hauteur autorisée, structure de l’immeuble, éventuellement un certificat d’urbanisme, qui fige les règles pendant 18 mois.
- Pour un terrain en zone tendue, la date qui compte reste celle de la promesse ayant date certaine, au plus tard le 31 décembre 2027 aujourd’hui.
- Suivre le vote du 3 novembre, puis le texte final.
Les erreurs à éviter
- Compter sur 2029 avant le vote final : une vente reportée à 2027 sans prolongation perdrait l’exonération.
- Vendre à un acheteur qui ne construira pas de logements : bureaux ou commerces ne sont pas visés.
- Oublier l’engagement dans l’acte : il doit y figurer expressément.
- Confondre les régimes : la surélévation est exonérée totalement, le terrain en zone tendue bénéficie d’un abattement.
Pour mesurer l’impôt sur une vente classique, voyez les règles de la plus-value immobilière en 2026. Vous avez un immeuble à surélever, à diviser ou un terrain à céder ? Groupe Serenity achète des immeubles et des terrains, et étudie votre dossier sous 48 heures.
Questions fréquentes
L’exonération concerne-t-elle aussi les prélèvements sociaux ?
Oui. La plus-value exonérée d’impôt sur le revenu échappe aussi aux prélèvements sociaux de 17,2 % et à la surtaxe.
Une SCI peut-elle en profiter ?
Oui, si elle n’est pas soumise à l’impôt sur les sociétés : ses associés sont imposés comme des particuliers.
Que se passe-t-il si l’acheteur ne construit pas dans les quatre ans ?
Le vendeur garde son exonération ; l’acheteur paie une amende égale à 25 % du prix du droit de surélévation.
Quand saura-t-on si la prolongation est acquise ?
À la publication de la loi de finances pour 2027, attendue fin décembre, si l’amendement survit au vote du 3 novembre et au Sénat.
Sources : Amendement n° I-2275 (M. Jolivet et le groupe Horizons) : 9° du II de l’article 150 U du CGI, 31 décembre 2026 remplacé par 31 décembre 2029, adopté le 16 octobre 2026 · Amendement n° I-1144 (Mme Létard et plusieurs députés) : article 150 VE du CGI, 31 décembre 2027 remplacé par 31 décembre 2030, adopté le 16 octobre 2026 · Amendement n° I-1143 (Mme Létard et plusieurs députés) : 7° du II de l’article 150 U du CGI, 31 décembre 2027 remplacé par 31 décembre 2030, adopté le 16 octobre 2026 · Assemblée nationale, « Examen de la première partie du projet de loi de finances pour 2027 » : reprise du 27 octobre au 2 novembre, vote solennel le mardi 3 novembre 2026 · Légifiscal, « Amendements PLF 2027 adoptés par les députés : la suite », 21 octobre 2026 · Légifiscal : prorogation jusqu’au 31 décembre 2026 de l’exonération de la plus-value de cession d’un droit de surélévation (loi de finances pour 2025, article 85) · Code général des impôts, articles 150 U, II, 7° et 9° (exonérations), 150 VC (abattements pour durée de détention), 150 VE (abattement exceptionnel en zone tendue) et 1609 nonies G (surtaxe) · Loi n° 65-557 du 10 juillet 1965 fixant le statut de la copropriété, article 35 (surélévation, majorités, droit de priorité)
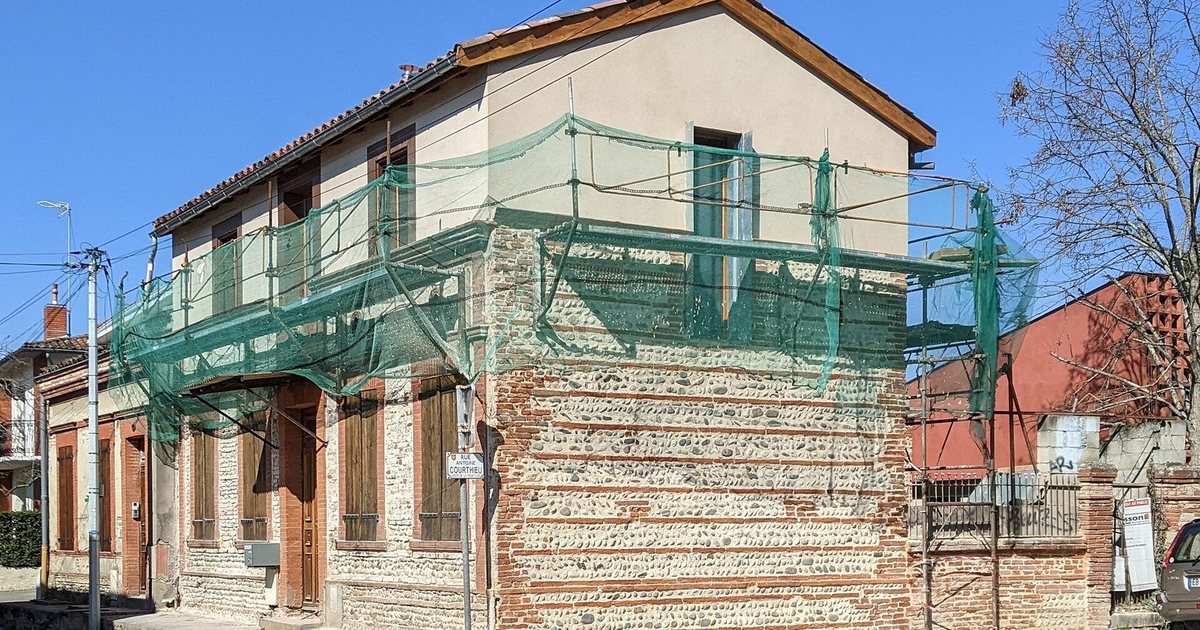
Photo : Abdoucondorcet, CC BY-SA 4.0, wikimedia