
This article is published in French. It covers French real estate regulation and market topics.
Code général des impôts, article 1406, et dispositif « Foncier innovant » de la DGFiP.
L’essentiel
- Le fisc compare les photos aériennes de l’IGN au cadastre, avec l’intelligence artificielle, pour repérer piscines et constructions non déclarées.
- Toute construction ou tout agrandissement se déclare aux impôts dans les 90 jours suivant la fin des travaux.
- Sans déclaration : taxe foncière en hausse avec rappel, et exonération temporaire perdue.
Une piscine, une véranda ou une extension qui n’apparaît pas au cadastre finit souvent par être repérée. Depuis plusieurs années, l’administration fiscale analyse les photographies aériennes de l’IGN avec des outils d’intelligence artificielle : c’est le projet « Foncier innovant ». Résultat : des milliers de propriétaires reçoivent un courrier les invitant à régulariser.
Comment fonctionne la détection
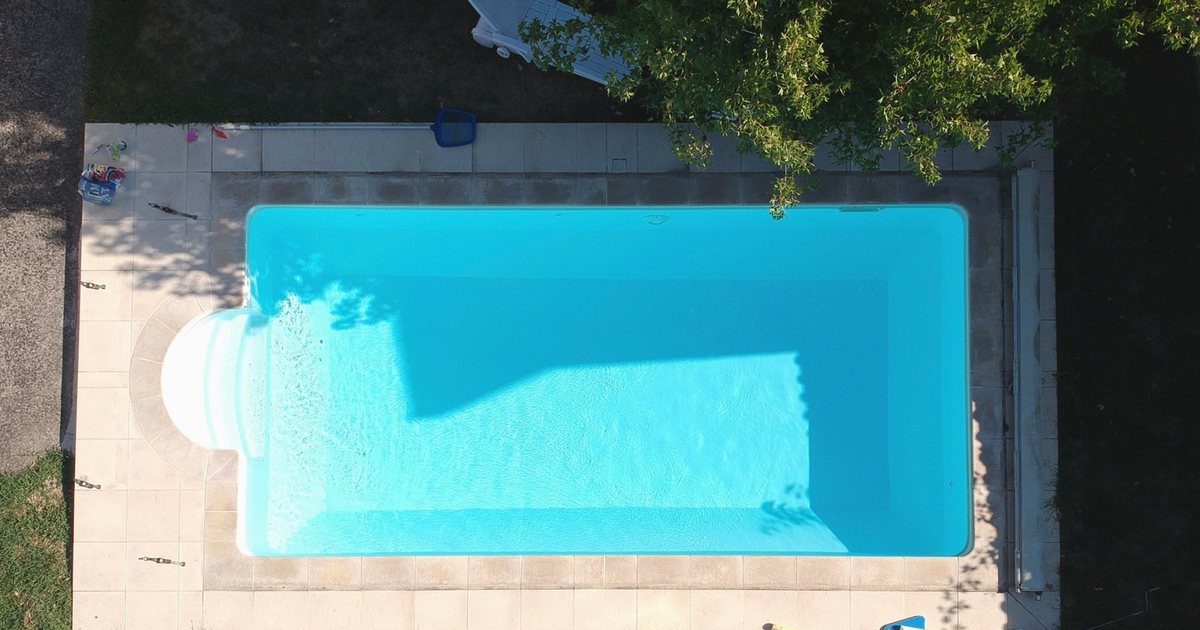
Les algorithmes repèrent sur les images aériennes les contours des bâtiments et des piscines, puis les comparent au cadastre et aux déclarations des propriétaires. Les piscines ont été la première cible ; les autres constructions suivent : extensions, vérandas, garages, annexes en dur.
La machine ne sanctionne pas seule. Lorsqu’un écart apparaît, un agent vérifie le dossier, et le propriétaire est d’abord invité à compléter sa déclaration. C’est souvent ce courrier qui révèle un oubli, parfois ancien, parfois hérité d’un précédent propriétaire. Il ne faut pas l’ignorer : y répondre rapidement permet de régulariser dans de meilleures conditions.
L’obligation de déclarer
La règle est fixée par l’article 1406 du code général des impôts. Elle vaut pour toute construction nouvelle, tout agrandissement et tout changement de consistance du bien :
- la déclaration doit être faite à l’administration fiscale dans les 90 jours suivant l’achèvement des travaux ;
- elle se fait en ligne, dans l’espace « Gérer mes biens immobiliers » du site impots.gouv.fr ;
- elle est distincte du permis de construire ou de la déclaration préalable déposés en mairie.
Mairie et impôts, ce sont deux démarches. Avoir obtenu un permis de construire ou déposé une déclaration préalable ne dispense pas de la déclaration fiscale dans les 90 jours. Et déclarer aux impôts ne régularise pas une construction faite sans autorisation d’urbanisme.
Les petites annexes sont aussi concernées dès qu’elles sont en dur et fixées au sol. Pour un abri, les seuils de surface et les deux taxes possibles sont détaillés dans notre article sur la taxe d’aménagement et la taxe foncière d’un abri de jardin.
Ce que risque le propriétaire
Une construction non déclarée entraîne une hausse de la taxe foncière, avec un rappel sur les années non prescrites, et la perte de l’exonération temporaire dont bénéficient certaines constructions neuves lorsqu’elles sont déclarées à temps. Une piscine, par exemple, augmente la valeur locative cadastrale qui sert de base à la taxe.
Cette valeur locative correspond au loyer annuel théorique du bien, établi par l’administration à partir de sa surface et de ses éléments de confort. Chaque ajout compte : une pièce supplémentaire, un garage, une véranda fermée ou une piscine l’augmentent, et donc la taxe due chaque année, sans limite de durée. Pour une résidence secondaire, la taxe d’habitation, calculée sur la même base, augmente aussi.
Selon le moment où la construction est déclarée, la situation n’est pas la même :
La taxe est ajustée normalement, avec, le cas échéant, l’exonération temporaire des constructions neuves.
La taxe est mise à jour et l’avantage d’une exonération temporaire est réduit ou perdu.
Hausse de la taxe, rappel sur les années non prescrites, et un dossier fragilisé pour la vente.
À cela s’ajoute la hausse générale de la taxe foncière, qui augmente déjà chaque année sans attendre la révision des valeurs locatives, repoussée à 2031.
Régulariser : la marche à suivre
Mieux vaut prendre les devants que d’attendre le courrier. Quatre étapes suffisent le plus souvent :
- Consulter la fiche de votre bien dans « Gérer mes biens immobiliers » et repérer ce qui manque.
- Déclarer la construction en ligne, avec sa date d’achèvement et sa surface.
- Vérifier la situation en mairie : permis ou déclaration préalable obtenus, ou démarche à engager.
- Garder les justificatifs (autorisation, déclaration, avis de taxe) pour le jour de la vente.
Au moment de vendre
Le notaire vérifie la conformité du bien avec les autorisations d’urbanisme et sa description cadastrale. Une construction non déclarée ou sans autorisation peut retarder la vente, inquiéter l’acheteur ou faire baisser le prix. Une estimation sérieuse en tient compte, comme l’explique notre article sur les clés d’une juste estimation immobilière.
Mieux vaut régulariser avant de mettre en vente, ou vendre à un professionnel habitué à traiter ces situations. Vous possédez un bien que vous souhaitez vendre, même compliqué ? Nous l’étudions en toute confidentialité : faites étudier votre bien, réponse sous 48 heures.
Questions fréquentes
Comment le fisc repère-t-il une piscine non déclarée ?
Grâce aux photographies aériennes de l’IGN, analysées par intelligence artificielle et comparées au cadastre. Un agent vérifie ensuite chaque écart avant tout courrier.
Dans quel délai faut-il déclarer une construction ?
Dans les 90 jours suivant l’achèvement des travaux, en ligne, dans l’espace « Gérer mes biens immobiliers » d’impots.gouv.fr.
Le permis de construire suffit-il ?
Non. La démarche en mairie et la déclaration aux impôts sont distinctes : il faut faire les deux.
Peut-on vendre une maison avec une construction non déclarée ?
Oui, mais le notaire le verra : la vente peut être retardée ou le prix discuté. Mieux vaut régulariser avant, ou vendre à un professionnel habitué à ces situations.
Sources : Code général des impôts, article 1406 (déclaration des changements dans les 90 jours) · DGFiP, projet « Foncier innovant » (détection par images aériennes de l’IGN) · impots.gouv.fr, service « Gérer mes biens immobiliers »
Photo : Benoît Prieur, CC0, wikimedia